

ب – ف / ر – م – باريس
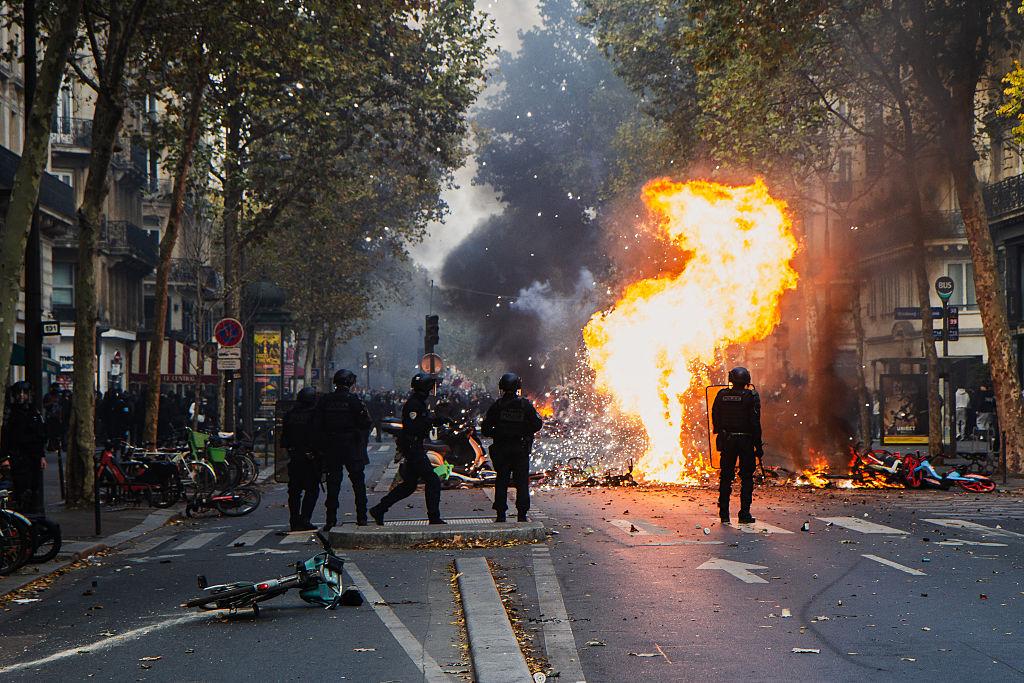
من باريس إلى مرسيليا وليون، لا تنتهي فاتورة الاحتجاجات الاجتماعية عند المحال المنهوبة والواجهات المحطمة، وراء كل متجر مغلق سلسلة من الخسائر تطال العمال والموردين وشركات التأمين والبلديات، فيما تكشف أرقام حديثة عن تراجع المبيعات بنسبة تجاوزت النصف في بعض المدن الفرنسية.
الزجاج يُستبدل.. لكن من يعوّض الأيام الضائعة؟
في شارع بولفار دو ماغنتا بالعاصمة الفرنسية باريس، حيث تتداخل متاجر الهواتف والمطاعم الصغيرة والمقاهي مع حركة المارة، لم تكن نهاية يوم السابع عشر من أكتوبر/تشرين الأول 2026 تشبه نهايات أيام السبت المعتادة.
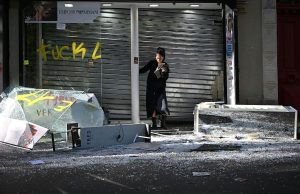
تحطمت بعض الواجهات، وبعض المحال تعرض للنهب، فيما أصبح إغلاق الأبواب قبل وصول الزبائن قرارًا اضطراريًا في مناطق تجارية اعتادت أن تكون عطلة نهاية الأسبوع فيها فرصة لإنعاش المبيعات، وفي صور التقطت بعد الاضطرابات، ظهر محل لبيع الهواتف تعرض للنهب على هذا الشارع، بينما وثقت صور أخرى متاجر تضررت واجهاتها في قلب العاصمة، لم تكن تلك مجرد أضرار أصابت المباني، بل أصابت أيضًا النشاط الاقتصادي الذي تقوم عليه حياة أصحابها وعمالها.
تاجر يدفع ثمن ليلة لم يشارك فيها
في أحد الشوارع المتفرعة عن ساحة الجمهورية في باريس، يقف لوران، صاحب متجر صغير للملابس، أمام واجهة أعيد تركيب زجاجها حديثًا، يشير إلى الباب الذي تضرر، ثم يعود إلى مكتبه ليخرج دفترًا يسجل فيه مبيعاته اليومية.
سألناه: ما أكبر خسارة تكبدتها خلال الاحتجاجات؟
«الجميع يسألني عن الزجاج، لكنّ الزجاج ليس مشكلتي الحقيقية، المشكلة أنني خسرت أيامًا من البيع، وأنّ الزبائن اختفوا، أصلحت الواجهة لكنني لا أستطيع إصلاح يوم السبت الذي ضاع».
هل عوّضتك شركة التأمين؟
«بدأت الإجراءات، لكن التعويض لا يشمل بالضرورة كل شيء، أنا أدفع إيجارًا شهريًا يبلغ 3,200 يورو، وهناك رواتب وفواتير ومخزون اشتريته استعدادًا لنهاية العام، حتى عندما أغلق المحل، تستمر المصاريف».
في حساب توضيحي يستند إلى الأرقام التي يوردها هذا السيناريو، فإنّ متجرًا يحقق عادة إيرادات شهرية بقيمة 25 ألف يورو، ثم يفقد 40% منها، سيواجه فجوة في المبيعات تبلغ عشرة آلاف يورو، قبل احتساب أي تكاليف إصلاح إضافية.
سألناه: هل تفكر في مغادرة الحي؟
«ليس الآن، لكنني كنت أفكر في توظيف شخص إضافي قبل عيد الميلاد، تراجعت عن الفكرة، لا أستطيع تحمل مخاطرة جديدة».
قد يبدو استبدال واجهة زجاجية عملية بسيطة في نظر من يمر أمام متجر محطّم، لكن وراء الزجاج فاتورة أطول بكثير. هناك مخزون ربما اختفى، وأجهزة تعطلت، ونظام إنذار يحتاج إلى إصلاح، ومقاول يُنتظر وصوله، وشركة تأمين تطلب إثباتات، وموظفون ينتظرون معرفة موعد العودة إلى العمل، وفوق ذلك كله، هناك شيء يصعب تعويضه أو حتى حسابه بدقة: الزبون الذي كان سيأتي ولم يأتِ، ففي الاقتصاد، ليست الخسارة ما يتلف فقط، بل أيضًا ما كان يُفترض أن يُباع، وما كان يمكن أن يُنتج، وما كان سيُدفع للعامل أو المورد أو صاحب العقار لو استمر النشاط بصورة طبيعية.
في فرنسا، حيث تشكل التجارة والخدمات ركيزة أساسية للحياة الاقتصادية في مراكز المدن، لم تعد هذه الفاتورة افتراضية، فقد كشف تحالف التجارة الفرنسي، في تقرير صدر يوم الخامس من نوفمبر/تشرين الثاني 2026، عن تراجع حاد في مبيعات متاجر الملابس بمناطق تجارية عديدة خلال النصف الثاني من أكتوبر، وسجلت مرسيليا انخفاضًا بلغ 54%، ومنطقة الأوبرا في باريس 41%، ومدينة ليون 29%، وتلك النسب تخص عينة قطاع الملابس التي شملتها الدراسة، ولا تعني أن مجمل اقتصاد هذه المدن انكمش بالمقدار نفسه، لكنها تكشف عن حجم الصدمة التي أصابت شريحة مهمة من التجارة الحضرية، وهنا يبدأ السؤال الاقتصادي الكبير: كيف يمكن ليوم من الاضطرابات أن يتحول إلى أزمة مالية تستمر أسابيع وربما أشهرًا؟
مرسيليا.. مدينة تخسر نصف مبيعاتها في قلبها التجاري
في مرسيليا، يختلف المشهد التجاري عن باريس، لكنه يلتقي معه عند نقطة واحدة: هشاشة النشاط الاقتصادي أمام الاضطراب المفاجئ.
تضم المدينة المتوسطية شبكة واسعة من المتاجر العائلية والمطاعم ومحال الملابس والخدمات، وتستفيد من حركة السياح والطلبة والعاملين الذين يعبرون مركزها يوميًا، وفي هذه البيئة، يعتمد كثير من الأنشطة على تدفق الزبائن أكثر مما يعتمد على مخزون مالي كبير يسمح بتحمل الإغلاق المتكرر.
بعد أحداث السابع عشر من أكتوبر، بقيت واجهات نحو ثلاثمئة متجر في وسط مرسيليا متضررة، وفق ما نقلته وكالة فرانس برس بعد أسبوع من الأحداث، وحتى عندما تجنبت مسيرات الرابع والعشرين من الشهر المرور بمناطق التخريب السابقة، ظلت ألواح الخشب تغطي واجهات محال عديدة.
تبدو ألواح الخشب هذه حلًا مؤقتًا لحماية الممتلكات، لكنها تحمل في الوقت نفسه رسالة اقتصادية غير مطمئنة، فالمتجر الذي تغطي واجهته ألواح خشبية قد يكون مفتوحًا بالفعل، لكن المارة لا يستطيعون دائمًا معرفة ذلك، والزبون الذي اعتاد رؤية البضائع خلف الزجاج قد يمر دون أن يتوقف، أما السائح الذي لا يعرف الحي، فقد يفسر المشهد كله على أنه علامة اضطراب مستمر، وهكذا يمكن أن تستمر الخسارة بعد انتهاء أعمال العنف، وتكشف بيانات تحالف التجارة أنّ متاجر الملابس المشمولة بالدراسة في مرسيليا فقدت 54% من رقم أعمالها خلال الفترة من 17 إلى 31 أكتوبر مقارنة بالفترة المرجعية المناظرة من العام السابق، ولفهم معنى هذا الرقم، يمكن افتراض متجر كان يحقق مبيعات بقيمة مئة ألف يورو خلال فترة مماثلة.
إذا تعرض للانخفاض نفسه، فستتراجع مبيعاته إلى 46 ألف يورو، أي بفارق 54 ألف يورو، ولا تعني خسارة 54 ألف يورو من المبيعات خسارة صافية بالمقدار نفسه، إذ توجد تكاليف متغيرة تنخفض مع انخفاض النشاط. لكن هناك نفقات ثابتة لا تختفي: الإيجار، وأقساط القروض، والاشتراكات، وجزء من الأجور، وتكاليف التخزين والإدارة، وبالنسبة إلى متجر يعمل بهامش ربح محدود، قد يؤدي انخفاض المبيعات بهذا المستوى إلى القضاء على أرباح عدة أشهر، وربما استنزاف احتياطاته النقدية.
«لا يمكننا بيع الوجبة مرتين»
في مطعم صغير بالقرب من شارع لا كانبيير، ينظر كريم، صاحب المطعم، إلى طاولاته الفارغة، اعتاد أن يستقبل عشرات الزبائن في نهاية الأسبوع، لكن الاضطرابات بدلت حساباته.
كيف تأثر نشاطك؟
«في الأيام العادية نحضّر ما بين 80 و100 وجبة، في يوم الاحتجاجات لم نبع سوى 17 وجبة، كنت قد اشتريت الخضراوات واللحوم والخبز، واتفقنا مع العمال على دوام كامل».
هل الخسارة قابلة للتعويض؟
«كيف تعوّضني شركة التأمين عن الزبائن الذين لم يدخلوا؟ لم يُحطم أحد مطعمي، لكنني خسرت يوم عمل كاملًا تقريبًا، الوجبة التي لم تُبع يوم السبت لن أبيعها مرتين يوم الأحد».
ماذا عن العمال؟
«لدينا خمسة موظفين، أحاول أن أحافظ عليهم جميعًا، لكن إذا تكرر الإغلاق سأضطر إلى تقليل ساعات العمل، هذا آخر شيء أريده».
تمثل المطاعم نموذجًا واضحًا لما يسميه الاقتصاديون الطاقة الإنتاجية غير القابلة للتخزين، فخسارة ساعة غداء مزدحمة قد لا يمكن تعويضها لاحقًا، حتى إذا عادت الحركة إلى طبيعتها.
الأكثر خطورة أنّ توقيت الصدمة جاء قبل شهري نوفمبر وديسمبر، وهما شهران بالغَا الأهمية لقطاع التجزئة الفرنسي، بسبب مشتريات نهاية العام والعروض التجارية وموسم الأعياد، وبذلك لم تعد القضية تتعلق بما خسره التاجر خلال أكتوبر فقط، بل بقدرته على توفير المخزون والعمالة والسيولة للاستفادة من الموسم الذي يفترض أن يعوّض فيه جزءًا من أعباء السنة.
باريس.. حين تصبح الخسارة أكبر من واجهة محطمة
في باريس، لا تملك كلّ الأحياء التجارية القدرة نفسها على مقاومة الصدمات.
المتاجر الكبرى في المناطق السياحية قد تستفيد من قاعدة زبائن دولية، بينما تعتمد محال الأحياء على السكان والموظفين والطلبة. وبعض الأنشطة يمكنها تعويض جزء من المبيعات عبر الإنترنت، في حين تبقى المطاعم والمقاهي والخدمات الشخصية مرتبطة بحضور الزبون جسديًا.
في أكتوبر، سجلت منطقة الأوبرا انخفاضًا بنسبة 41% في مبيعات الملابس خلال الفترة التي أعقبت السابع عشر من الشهر. أما حي الجمهورية فسجل تراجعًا قدره 36%، وحي الباستيل 29%.
كيف تراجعت مبيعات الملابس في المدن الفرنسية؟
معدلات الانخفاض في الفترات المدروسة بعد 17 أكتوبر 2026، بحسب تحالف التجارة الفرنسي.
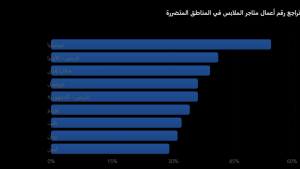
حُولت نسب التراجع السالبة إلى قيم موجبة لغرض المقارنة البصرية.
ما تكشفه هذه الأرقام ليس فقط اختلاف حجم الضرر بين المدن، وإنما التفاوت الكبير بين موقع تجاري وآخر داخل المدينة نفسها، فالمتجر الذي يقع على شارع شهد أعمال تخريب قد يواجه خسارتين متزامنتين: إصلاح الأضرار وفقدان المبيعات، أما متجر مجاور لم يتعرض لأي اعتداء، فقد يخسر هو الآخر بسبب إغلاق الشوارع أو تراجع حركة المارة.
هذه الخسارة الثانية، المعروفة اقتصاديًا بخسارة الاستغلال أو التشغيل، هي إحدى أعقد نتائج الاضطرابات.
ذلك أنّ التأمين على الواجهة أو المعدات لا يعني بالضرورة وجود تغطية كاملة للإيرادات الضائعة، وقد تختلف شروط التعويض بحسب طبيعة العقد، وسبب الإغلاق، ومدى وجود ضرر مادي مباشر، وهذا التفاوت يطرح سؤالًا حاسمًا حول العدالة الاقتصادية: هل يستطيع التاجر الذي حُطمت واجهته المطالبة بتعويض، بينما يجد جاره الذي أغلق خوفًا من التخريب نفسه أمام خسارة لا يغطيها أحد؟
سؤال يتجاوز التأمين إلى توزيع أعباء المخاطر داخل الاقتصاد.
ليون.. شهادات التجار تصل إلى البرلمان
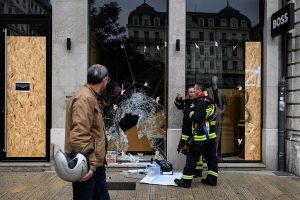
في مدينة ليون، ثالث أكبر تجمع حضري في فرنسا، وصلت تداعيات الاحتجاجات إلى ما هو أبعد من الشوارع والساحات. فقد انتقلت إلى أروقة الجمعية الوطنية، حيث استمع النواب في الرابع من نوفمبر إلى ممثلين عن التجار المتضررين.كانت من بينهم يوهانا بينيديتي، ممثلة جمعية «My Presqu’île» المعنية بالنشاط التجاري في وسط ليون.
لم تعرض بينيديتي أمام النواب مجرد شكاوى تتعلق بالأمن والتخريب، بل حذرت من صعوبة التعافي الاقتصادي ومن احتمال ألا تتمكن متاجر عديدة من تجاوز الصدمة، وشكلت شهادتها، إلى جانب مداخلات ممثلي التجار من باريس ومرسيليا وبوردو، مؤشرًا على أن الأزمة لم تعد مقتصرة على إصلاح الممتلكات، لقد باتت تمس قدرة الشركات الصغيرة على البقاء، وثقة أصحابها في الحماية العامة، وكفاءة آليات التعويض.
من الناحية الاقتصادية، يمثل فقدان الثقة عاملًا لا يقل أهمية عن الخسارة المادية، فعندما يفكر صاحب متجر في الاستثمار، فإنه لا يحسب فقط تكلفة البضاعة أو الإيجار، بل يضع في اعتباره استقرار البيئة المحيطة، وقد يؤجل شراء معدات جديدة أو توظيف عامل إضافي إذا أصبح إغلاق المحل أو تعرضه للتخريب خطرًا متكررًا، وعندما يتخذ عشرات التجار قرارات مماثلة، يمكن أن يتباطأ الاستثمار المحلي، وتضعف فرص العمل، ويزداد تراجع النشاط في الأحياء التجارية.
عاملة تخشى أن تصبح خسارة المتجر خسارة وظيفتها
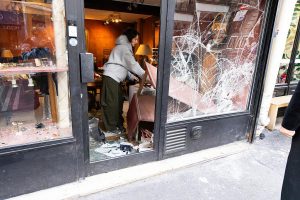
في وسط ليون، حيث اعتادت المتاجر استقبال المتسوقين منذ ساعات الصباح، تتحدث كلارا عن جانب من الأزمة نادرًا ما تحتل تفاصيله العناوين: مستقبل العمال الذين يعتمد دخلهم على استمرار نشاط المؤسسات الصغيرة.
ما الذي تغير بالنسبة إليك؟
«كنت أخشى في البداية أن يُكسر زجاج المتجر، الآن أخشى أن نفقد وظائفنا، صاحب المحل أخبرنا بأن المبيعات تراجعت كثيرًا وأنه يحتاج إلى تقليص النفقات».
هل فقدتِ جزءًا من دخلك؟
«كنت أعتمد على ساعات عمل إضافية لتحسين راتبي، لم تعد هذه الساعات متاحة. بالنسبة إلى صاحب المتجر قد يبدو الأمر مجرد خفض للمصاريف، لكنه بالنسبة إليّ يعني مالًا أقل في نهاية الشهر».
وهل تفكرين في البحث عن وظيفة أخرى؟
«أحب عملي، لكنني لا أعرف إلى متى يستطيع صاحب المتجر الصمود، المشكلة أنني لا أملك مدخرات تكفيني إذا توقفت عن العمل».
في هذا النموذج، تنتقل الصدمة الاقتصادية من المؤسسة إلى الأسرة، فتراجع ساعات العمل يعني دخلًا أقل، وقد ينعكس بدوره على إنفاق العامل في المتاجر والخدمات الأخرى، وهكذا تتسع دائرة الخسارة من النشاط التجاري إلى الاستهلاك المحلي.
في ليون، لم يكن انخفاض مبيعات الملابس بنسبة 29% وحده ما يستحق التوقف عنده، بل ما قد يترتب عليه من قرارات في الأشهر المقبلة، فالتاجر الذي يفقد جزءًا كبيرًا من رقم أعماله قد يختار تقليص ساعات العمل، أو تأجيل توظيف موظف موسمي، أو تقليل طلبياته من الموردين، أو حتى التخلي عن أحد فروعه، وتلك القرارات لا تظهر في صور الاحتجاجات، لكنها قد تكون من أكثر آثارها الاقتصادية استمرارًا.
بوردو ونانت وغرونوبل وليل.. خسائر تتجاوز المدن الكبرى
في بوردو، ارتبط اسم شارع سانت كاترين طويلًا بالحركة التجارية الكثيفة، وهو أحد الشوارع التي يقصدها السكان والسياح للتسوق والتنزه، بما يجعله حساسًا لأي اضطراب في حركة المارة.
خلال احتجاجات أكتوبر، سجلت المدينة عمليات تخريب أصابت متاجر عديدة، وعندما عادت الاضطرابات في الرابع والعشرين من الشهر، كان عدد المحال المتضررة أقل بكثير من الأسبوع السابق، لكن النشاط التجاري لم يعد بالضرورة إلى مستواه الطبيعي، فقد عبّرت إيميلي، البالغة 45 عامًا والعاملة في مقهى بشارع سانت كاترين، ارتياحها لأن المواجهات كانت أخف من الأسبوع السابق، غير أنّ انخفاض حدة العنف لم يكن كافيًا لإزالة مخاوف أصحاب الأعمال من خسارة زبائن إضافيين.
تشير بيانات تحالف التجارة إلى انخفاض مبيعات الملابس في بوردو بنسبة 34% خلال الفترة المدروسة، مقابل 32% في نانت، و36% في غرونوبل، و39% في سانت إتيان، وإذا بدت هذه الأرقام متباينة، فإنها تعكس حقيقة اقتصادية واحدة: اتساع نطاق الضرر خارج العاصمة الفرنسية.
فكل مدينة تملك بنية اقتصادية مختلفة، بعضها يعتمد بصورة أكبر على المراكز التجارية المفتوحة، وبعضها على المتاجر المستقلة، وبعضها على الطلاب والموظفين والسياح، ولهذا فإن انخفاض المبيعات لا يترك الأثر نفسه في كل مكان.
قد تتمكن سلسلة تجارية كبيرة من تحويل جزء من مبيعاتها إلى فرع آخر، بينما لا يملك صاحب محل عائلي سوى عنوان واحد وقاعدة زبائن محدودة، وهنا يظهر أحد الأبعاد الأكثر قسوة في الأزمة: الخسارة ليست متساوية، حتى عندما تكون نسبة انخفاض المبيعات متشابهة.
ليل.. جزار يغلق متجره قبل موعده
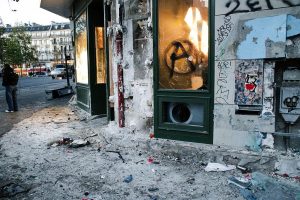
في شارع دي بوست بمدينة ليل شمالي فرنسا، لم تكن المشكلة بالنسبة إلى الجزار فريد بوحمامة مجرد أرقام تظهر في برنامج المحاسبة نهاية اليوم، فخلال أحداث الرابع والعشرين من أكتوبر، أغلق محل الجزارة عند الثالثة بعد الظهر بعدما اندلعت مواجهات على مسافة قصيرة منه، ثم بقي نحو ثلاث ساعات مع عمال وأصدقاء لحراسة المكان.
هذه الواقعة الصغيرة تكشف عن مفارقة اقتصادية لافتة: يمكن لصاحب مشروع أن يتكبد خسارة كبيرة حتى دون أن يتعرض متجره للتخريب.
فعندما يُغلق محل يبيع منتجات غذائية قبل موعده، فإن الخسارة لا تقتصر على الزبائن الذين لم يدخلوا.
هناك بضائع طازجة، وطلبات متوقعة، وعمال كانوا يفترض أن يواصلوا نشاطهم، ووقت عمل ضائع في الحراسة بدل البيع، وقد تصبح بعض المنتجات أقل قيمة تجارية إذا لم تُبع في الوقت المناسب، أو تُضطر المؤسسة إلى خفض أسعارها لتصريفها، وبخلاف السلع المعمرة، لا تستطيع الأنشطة الغذائية دائمًا تأجيل المبيعات إلى الأسبوع التالي.
صاحب متجر بين الإيجار والتأمين والديون
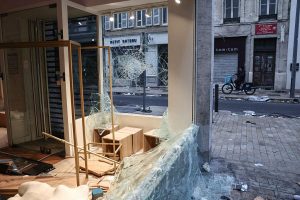
في وسط مدينة ليل التقينا جوليان، 48 عامًا، وهو صاحب متجر مستقل، سألناه:
كم يبلغ حجم الأعباء الشهرية لمتجرك؟
«الإيجار 2,700 يورو، ثم الكهرباء والتأمين والمحاسبة والرواتب والاشتراكات الاجتماعية، أحتاج إلى مبيعات منتظمة حتى أستطيع تغطية كل ذلك».
هل تعرض متجرك للتخريب؟
«لا، وهذه هي المفارقة، لم يكسر أحد نافذتي، لكنني أغلقت خوفًا على الموظفين والزبائن، في بعض الأيام كانت الشوارع شبه فارغة».
هل يمكنك المطالبة بالتعويض؟
«هذه مشكلتي، إذا لم يقع ضرر مادي مباشر، فمن الصعب أن أستعيد المبيعات التي خسرتها، بالنسبة إلى شركة التأمين، متجري سليم، لكن بالنسبة إلى حسابي المصرفي، الوضع مختلف تمامًا».
تطرح هذه الحالة إحدى أهم الإشكاليات الاقتصادية للتحقيق: كيف يجري تعويض المؤسسات التي لم تُخرّب ممتلكاتها لكنها خسرت إيراداتها بسبب الاضطرابات؟
الرغيف الذي لم يُبع اليوم لن ينتظر بالضرورة زبون الغد، والوجبة التي لم تُقدم في المطعم لا يمكن تخزينها ثم بيعها في الشهر المقبل، ولهذا يمكن أن تكون خسائر المطاعم والمخابز والجزارات أكثر تعقيدًا من مجرد مقارنة إيرادات أسبوع بأسبوع آخر.
تولوز.. حين تكفي المخاوف لإفراغ المطاعم
على بعد مئات الكيلومترات من ليل، تكشف تولوز عن وجه آخر للأزمة.
في ساحة الكابيتول، أحد أكثر الأماكن حيوية في المدينة، شهد مطعم «Les Arcades» تراجعًا حادًا في عدد الوجبات المقدمة خلال احتجاجات الرابع والعشرين من أكتوبر.
بحسب شهادة عامل هناك، قدم المطعم 36 وجبة غداء فقط، في حين كان يقدم عادة بين 300 و400 وجبة في ظهيرة السبت، أما السبت السابق، فلم يستقبل سوى أربعة زبائن قبل الإغلاق.
إذا أخذنا متوسطًا قدره 350 وجبة للمقارنة، فإن الانتقال إلى 36 وجبة يمثل انخفاضًا يقارب 90% في عدد الوجبات المقدمة، ولا يعني هذا بالضرورة انخفاض رقم الأعمال بالنسبة نفسها، لأنّ قيمة الطلبات تختلف من زبون لآخر. لكنه يقدم صورة بالغة الدلالة عن حجم الصدمة.
تخيل مطعمًا جهّز مطبخه لاستقبال مئات الزبائن، وطلب الخضراوات واللحوم والخبز، ورتب جداول الطهاة والنوادل، ثم وجد نفسه أمام عشرات محدودة من العملاء.
ثمة جزء من النفقات يكون قد تحقق قبل أن يبدأ اليوم أصلًا، وهنا تكمن إحدى الخصائص الاقتصادية لقطاع المطاعم: الطاقة الإنتاجية التي لا تُستخدم في موعدها غالبًا ما تضيع، فالمقعد الفارغ وقت الغداء ليس مخزونًا يمكن بيعه في اليوم التالي. إنه فرصة إيراد انتهت مع انتهاء الساعة.
وإذا تكرر هذا المشهد خلال أسابيع متتالية، تتفاقم الأزمة، فقد يُخفّض المطعم ساعات العمل، أو يستغني عن عمال موسميين، أو يطلب من مورديه تقليل الكميات، وبذلك تنتقل الصدمة من قطاع المطاعم إلى سلاسل توريد الأغذية والنقل والخدمات.
من 2,488 متجرًا إلى آلاف الأسر.. حسابات يوم الغضب
17 أكتوبر 2026
2,488
متجرًا ومنشأة تجارية متضررة
24 أكتوبر 2026
50
متجرًا متضررًا إضافيًا
31 أكتوبر 2026
20
متجرًا متضررًا
أضرار جسيمة في 17 أكتوبر
1,161
محلًا تعرض للنهب أو التخريب الشديد أو الحرق.
بيانات شبكة غرف التجارة والصناعة الفرنسية CCI France، وفق حصيلتي 27 أكتوبر و1 نوفمبر 2026، وهذه أعداد المنشآت المتضررة، وليست عدد الوظائف المفقودة أو حجم التعويضات.
قد يكون من السهل تحويل 2,488 متجرًا متضررًا إلى عنوان صحافي عابر. لكن الرقم يخفي وراءه واقعًا أكبر، فكل متجر هو وحدة اقتصادية مرتبطة بأشخاص وشركات أخرى، وليس مجرد واجهة زجاجية.
إنه صاحب المشروع، والعامل الذي يفتح الأبواب صباحًا، والمحاسب الذي يتولى الفواتير، وشركة النظافة، والمورد الذي يسلم البضاعة، والمصرف الذي يمنح التسهيلات المالية، ويمكن لهذه العلاقات أن تتعطل بدرجات مختلفة عندما يتوقف المتجر عن العمل، ولكن من الضروري اقتصاديًا ألا نخلط بين عدد المحال المتضررة وعدد العمال الذين فقدوا وظائفهم، فليس كل متجر متضررًا قد أغلق نهائيًا، وليس كل توقف مؤقت قد أدى إلى تسريح موظفين.
مع ذلك، فإن اتساع نطاق الأضرار يثير مخاطر حقيقية على التشغيل، خصوصًا في المؤسسات ذات الاحتياطات المالية المحدودة، وقد لاحظت منظمات التجارة أن بعض المتاجر شهدت انخفاضًا في رقم أعمالها وصل إلى 90% خلال يومي السبت اللذين شهدا الاحتجاجات، ولأنّ السبت يعد من أهم أيام الأسبوع في تجارة التجزئة، فإن فقدان جزء كبير من مبيعاته قد يكون أشد تأثيرًا من إغلاق يوم عادي.
كما أنّ الأضرار لم تقتصر على المؤسسات التي تعرضت للنهب، فقد أغلقت متاجر أخرى احترازيًا لحماية العمال والزبائن، فيما تراجعت أعداد المتسوقين في شوارع لم تتعرض كلها للتخريب، وبذلك تتشكل ثلاث حلقات متداخلة للخسارة: خسارة مادية مباشرة، وخسارة تشغيلية مرتبطة بالإغلاق، وخسارة تجارية تنشأ من تراجع ثقة الزبائن أو ابتعادهم عن المنطقة، والفارق بين هذه الحلقات أساسي لفهم الفاتورة النهائية.
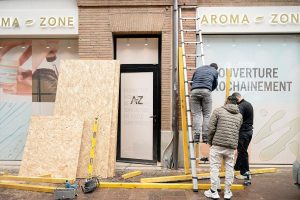
من يدفع أولًا؟ التاجر أم شركة التأمين؟
في قلب هذه الأزمة يقف سؤال التعويض، قد يمتلك التاجر عقد تأمين شاملًا، لكنه يكتشف بعد وقوع الضرر أن الوثيقة تغطي بعض الخسائر دون غيرها، فالأضرار المادية، مثل تحطم النوافذ أو إتلاف المعدات أو سرقة البضائع، تختلف تأمينيًا عن الخسائر الناتجة عن توقف النشاط، وقد تشترط بعض عقود التأمين على خسارة التشغيل تحقق ضرر مادي مشمول بالتغطية، أو تضع فترة انتظار، أو سقفًا للتعويض، أو استثناءات مرتبطة بطبيعة الأحداث، لذلك، لا يكفي القول إن متجرًا مؤمّن عليه حتى نستنتج أن صاحبه سيستعيد جميع ما خسره.
في جلسة الاستماع البرلمانية يوم الرابع من نوفمبر، حذر ممثلو التجار من تعقيد إجراءات التأمين، وارتفاع قيمة التحملات المالية، وضعف تغطية خسائر التشغيل، كما أثاروا مشكلة خاصة بالمخزون التجاري قبل موسم الأعياد، حين تكون قيمة البضائع المخزنة أعلى من متوسطها السنوي المعتاد، فتلك التفاصيل التقنية تحمل نتائج اجتماعية مباشرة، فإذا تلقى التاجر تعويضًا عن جزء من المعدات، لكنه لم يسترد المبيعات الضائعة، فقد لا يملك السيولة الكافية لتسديد التزاماته، وإذا امتدت إجراءات التسوية، فقد يضطر إلى استخدام مدخراته أو الاقتراض، وإذا تكرر الضرر، فقد ترتفع تكلفة التأمين مستقبلًا، أو تصبح بعض الضمانات أصعب منالًا، وهكذا تتحول حادثة التخريب من خسارة استثنائية إلى زيادة دائمة محتملة في تكلفة ممارسة النشاط التجاري.
المليار يورو.. هل يمكن حساب الفاتورة الحقيقية؟
في العشرين من أكتوبر، وبعد أيام قليلة من الأحداث الأولى، قدمت مؤسسة IFRAP البحثية تقديرًا مرتفعًا لكلفة أعمال العنف.
قدّرت المؤسسة، في سيناريو افتراضي مرتفع، إجمالي الفاتورة بنحو 1.1 مليار يورو، موزعة بين نحو 910 ملايين يورو من الأضرار المادية و190 مليون يورو من خسائر التشغيل، وافترضت أن شركات التأمين قد تتحمل حوالي 800 مليون يورو، فيما تبقى قرابة 300 مليون يورو على عاتق التجار والأسر والسلطات العامة، لكن المؤسسة نفسها شددت على أن هذه الأرقام تقديرية مشروطة وليست حصيلة نهائية معتمدة، في غياب بيانات مكتملة من شركات التأمين عند إصدار الدراسة.
المستوى الأول يتمثل في الخسائر المادية المباشرة، وهي الأكثر قابلية للتوثيق بواسطة الصور والفواتير والتقارير الفنية وملفات التأمين، أما المستوى الثاني فيضم خسائر التشغيل، ومنها الإيرادات الضائعة وتكاليف الإغلاق وإعادة التشغيل، والمستوى الثالث أكثر تعقيدًا، ويتعلق بالتداعيات الممتدة، مثل تأجيل الاستثمارات أو ضعف الثقة أو تحول حركة التسوق إلى مناطق أخرى، وهذا المستوى الأخير لا يمكن احتسابه بمجرد ضرب عدد المتاجر المتضررة في متوسط خسارة مفترض.
ينبغي فصل المبيعات التي ضاعت تمامًا عن المبيعات التي تأجلت أو انتقلت إلى متجر آخر، كما يجب تجنب احتساب الخسارة نفسها مرتين: مرة ضمن مطالبات التأمين ومرة أخرى ضمن تقديرات التجار، ولذلك فإن الوصول إلى رقم اقتصادي نهائي موثوق يتطلب بيانات مجمعة عن الأضرار، وتقارير شركات التأمين، ومؤشرات الاستهلاك والتشغيل، وتحليلًا يقارن المناطق المتضررة بأخرى أقل تعرضًا للأحداث، ولعلّ أخطر ما تكشفه الأزمة هو أن الرقم الأكثر تداولًا ليس بالضرورة الرقم الأكثر دقة.
دروس 2023.. عندما بلغت أضرار الشغب 793 مليون يورو
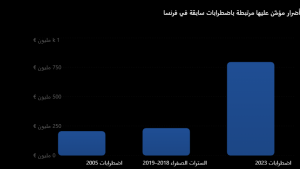
للأزمة الفرنسية الراهنة سابقة قريبة ما زالت حاضرة في حسابات شركات التأمين والسلطات المحلية، ففي صيف عام 2023، شهدت فرنسا موجة واسعة من أعمال العنف عقب مقتل الفتى نائل برصاص شرطي في نانتير، غرب باريس، وامتدت الأحداث بين أواخر يونيو وبداية يوليو إلى مئات البلديات، وتعرضت متاجر وسيارات ومؤسسات عامة للتخريب والحرق، ووفق تقرير صادر عن مجلس الشيوخ الفرنسي في أبريل/نيسان 2024، طالت الاضطرابات 672 بلدية موزعة على 95 إقليمًا، فيما تضرر أو أُحرق 2,508 مبانٍ، من بينها 105 مقار بلدية و243 مؤسسة تعليمية، بالإضافة إلى أكثر من ألف متجر تعرض للنهب أو التخريب، وقدرت شركات التأمين الأضرار المبلّغ عنها بنحو 793 مليون يورو.
من تضرر ماليًا من أحداث 2023؟
توزيع تكلفة المطالبات التأمينية حسب نوع الممتلكات، من إجمالي 793 مليون يورو.
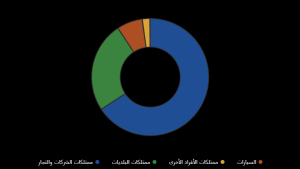
تحمل هذه الأرقام دلالة تتجاوز حجم الدمار، فحصة الشركات والتجار هي الأكبر في قيمة المطالبات، بما يوضح أن أعمال العنف لم تكن مجرد أحداث أمنية، بل أصابت مباشرة أدوات الإنتاج والتوزيع والخدمات، وفي المقابل، تكشف حصة البلديات عن ضرر ثقيل أصاب الممتلكات العامة.
اللافت أن الأضرار المسجلة عام 2023 كانت أعلى بكثير من تلك المنسوبة إلى أحداث السترات الصفراء بين 2018 و2019، رغم أن حركة السترات الصفراء امتدت لأشهر، ويفسَّر جانب من ذلك باختلاف طبيعة الأهداف وحجم الأضرار في كل موجة، لا بمجرد عدد أيام الاحتجاج، فقد يتسبب حريق كبير في مبنى عام أو منشأة تجارية في تكلفة تفوق أضرارًا سطحية موزعة على عشرات المواقع، كما أن قيمة المخزون والمعدات وأنظمة التشغيل تختلف بصورة كبيرة بين متجر صغير ومركز تجاري أو مبنى إداري، وبهذا المعنى، فإن قياس الأثر الاقتصادي للاحتجاجات بعدد المتظاهرين أو مدة الأحداث وحدهما قد يكون مضللًا.
البلديات.. حين تُموّل الخسائر من المال العام
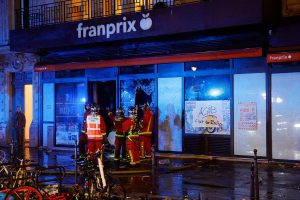
إذا كان صاحب المتجر يبحث عن تعويض لإصلاح واجهته، فإن البلدية تواجه مهمة أخرى: إعادة تشغيل المرافق العامة وإصلاح الأضرار التي أصابت الشوارع والممتلكات المشتركة.
قد تشمل هذه النفقات إصلاح الإنارة والإشارات، واستبدال الحاويات، وتنظيف مخلفات الحرائق، وترميم المباني، وإصلاح التجهيزات العامة، لكنّ الكلفة الحقيقية لا تتوقف عند فاتورة المقاول، فالبلدية تعمل ضمن ميزانية محدودة نسبيًا، وقد تؤدي النفقات الاستثنائية إلى إعادة ترتيب أولويات الإنفاق، أو تأجيل مشروع كان مخططًا له، أو استخدام احتياطات مخصصة لأغراض أخرى، وعندما تتعرض مدرسة للتخريب، فإن إصلاحها لا يعني فقط شراء أبواب ونوافذ جديدة. فقد يتطلب الأمر نقل بعض التلاميذ مؤقتًا، أو توفير تجهيزات بديلة، أو إعادة تنظيم الخدمات، وإذا تضرر مبنى بلدي، فقد تتعطل معاملات المواطنين، وتزداد تكاليف تقديم الخدمة، وهنا تنتقل الخسارة من ملكية عامة مجردة إلى منفعة يفقدها السكان.
في أحداث 2023، كشفت البيانات عن أن ربع قيمة الأضرار التأمينية تقريبًا ارتبط بممتلكات السلطات المحلية وفق التقدير المحدّث لشركات التأمين، أي أن جزءًا معتبرًا من الفاتورة يتعلق بمرافق يستفيد منها الجميع، وليس بالمحال التجارية وحدها، أما في أكتوبر 2026، فقد أصبحت بعض المباني العامة نفسها أهدافًا لأعمال عنف، ومن أبرز الأمثلة الحريق الذي أصاب مبنى بلدية ليموج، والذي تحول إلى أحد رموز الاضطرابات، وحتى إذا غطت شركات التأمين جانبًا كبيرًا من تكلفة الإصلاح، فإن ذلك لا يلغي بالضرورة تكاليف التعطيل المؤقت أو الموارد الإدارية المطلوبة لإعادة البناء، كما أنّ المدفوعات التأمينية تمثل نقلًا للعبء المالي بين أطراف الاقتصاد، وليست دليلًا على اختفاء الخسارة الاجتماعية، فتعويض مبنى مدمّر لا يعيد ساعات العمل التي ضاعت، ولا الخدمات التي تعذّر تقديمها طوال فترة الإغلاق.
شركات التأمين.. من يدفع اليوم ومن يدفع غدًا؟
تؤدي شركات التأمين دورًا مركزيًا في امتصاص الصدمات الاقتصادية، فوظيفتها الأساسية تحويل الخسائر الفردية الكبيرة إلى مخاطر موزعة بين عدد واسع من المؤمن عليهم، وفق عقود وأسعار تستند إلى تقييم احتمالات وقوع الضرر، غير أنّ تكرار أعمال الشغب يطرح تحديًا لهذه المعادلة، فإذا أصبحت منطقة معينة أكثر عرضة للخسائر المتكررة، فقد تواجه شركات التأمين ارتفاعًا في تكاليف التعويض وإعادة التأمين. وقد ينعكس ذلك لاحقًا على قيمة الاشتراكات أو التحملات أو شروط التغطية، دون أن يكون هذا الارتفاع آليًا أو متساويًا بين جميع العقود، ومن هنا تظهر مشكلة اقتصادية تُعرف بصعوبة التأمين على المخاطر المتكررة والمتركزة جغرافيًا.
المخاطر التي تصيب عددًا كبيرًا من المؤمن عليهم في الوقت نفسه لا تشبه حادثة حريق منفردة أو عملية سرقة محدودة، وعندما تتعرض مئات المحال لأضرار خلال ساعات متقاربة، تصبح شركات التأمين أمام عدد كبير من المطالبات يحتاج إلى خبراء ومعاينات وتسويات.
في أعقاب أحداث أكتوبر 2026، أعلنت الحكومة الفرنسية إجراءات استثنائية بالتنسيق مع شركات التأمين، من بينها تمديد مهلة التصريح بالأضرار إلى ثلاثين يومًا، وتسريع معالجة الحالات الحساسة، وتقديم دفعات مقدمة في بعض الملفات، وتساعد مثل هذه الإجراءات على تخفيف أزمة السيولة، لكنها لا تحل تلقائيًا مشكلة التغطيات غير المتوافرة في بعض العقود، فالخسارة التي تقع خارج نطاق التأمين تبقى على عاتق المؤسسة أو أصحابها، ما لم تشملها مساعدات أخرى، ولهذا فإن النقاش الاقتصادي حول الشغب لا ينبغي أن يتوقف عند سؤال: كم ستدفع شركات التأمين؟ بل يجب أن يضيف سؤالين: ما نسبة الضرر التي ستبقى من دون تعويض؟ وما تأثير تكرار هذه الأحداث على قدرة المحال الصغيرة على الحصول على تأمين مناسب مستقبلًا؟
العمال.. الضحايا الأقل ظهورًا في صور الخراب
عندما تُحطم واجهة متجر، يصبح الضرر مرئيًا. أما عندما يفقد عامل عشر ساعات عمل، فإن خسارته لا تُرى بالسهولة نفسها، وتكتسب هذه المسألة أهمية خاصة في المطاعم ومتاجر الملابس والمقاهي والخدمات، حيث يمثل العمل البشري جزءًا أساسيًا من النشاط اليومي، فالإغلاق المؤقت قد يمنع العامل من أداء مهامه، ويقلص الحاجة إلى الساعات الإضافية أو العمالة الموسمية، وفي الشركات التي تعاني أصلًا من ضعف هوامش الربح، قد يؤدي تكرار الاضطرابات إلى تأجيل التوظيف أو عدم تجديد بعض العقود، ولتقليل هذه المخاطر، أعلنت الحكومة الفرنسية نظامًا استثنائيًا للنشاط الجزئي للعاملين في المؤسسات المتضررة، وبموجب التدابير المعلنة، يحصل العمال المؤهلون للنظام على تعويض وفق القواعد المحددة، بينما تتحمل الدولة عبئًا إضافيًا لدعم أصحاب العمل، مع ترتيبات خاصة للمؤسسات التي يقل عدد موظفيها عن 250 عاملًا، كما شملت الإجراءات تسهيلات مرتبطة بالاشتراكات الاجتماعية ومستحقات الضرائب.
لكنّ أهمية هذه التدابير لا تكمن فقط في توفير مبالغ مالية مؤقتة، فالحفاظ على علاقة العمل بين المؤسسة وموظفيها قد يكون أقل كلفة اجتماعيًا من ترك المحل يغلق، ثم محاولة إعادة توظيف العمال بعد أشهر، وهذا منطق اقتصادي معروف في إدارة الأزمات: حماية القدرة الإنتاجية الموجودة قد تكون أكثر كفاءة من إعادة بنائها بعد انهيارها، ومع ذلك، ينبغي التعامل بحذر مع الحديث عن الوظائف المهددة، فليس هناك في البيانات المستند إليها هنا رقم نهائي موثق لعدد الوظائف التي فُقدت فعليًا بسبب أحداث أكتوبر، ووجود نظام استثنائي للنشاط الجزئي لا يثبت وحده حدوث تسريحات جماعية، بل يشير إلى محاولة منع تحول توقف النشاط إلى بطالة دائمة.
قروض بلا فوائد.. هل تُنقذ المؤسسات أم تؤجل الأزمة؟
ضمن ردها الاقتصادي على الأحداث، أعلنت الحكومة الفرنسية ترتيبات لمساندة المؤسسات المتضررة، منها إتاحة قروض خاصة عبر بنك الاستثمار العام الفرنسي Bpifrance تصل إلى 50 ألف يورو، من دون فوائد، على ثلاث سنوات، كما تضمنت الإجراءات إمكانية تأجيل بعض الاشتراكات الاجتماعية، وتسهيل سداد الالتزامات الضريبية، وتوفير مساعدات طارئة لبعض الأنشطة الحرفية، لكن هناك فرقًا جوهريًا بين القرض والمنحة.
القرض يمنح المؤسسة سيولة آنية، لكنه يخلق التزامًا يجب سداده مستقبلًا، وإذا كانت المشكلة مجرد تأخير مؤقت في الإيرادات، فقد يساعد التمويل على تجاوز الأزمة، أما إذا خسرت المؤسسة جزءًا من زبائنها بصورة دائمة أو أصبحت غير قادرة على تحقيق أرباح كافية، فقد تتحول المساعدة الائتمانية إلى عبء إضافي، لنأخذ مثالًا افتراضيًا لمتجر يحتاج إلى 40 ألف يورو لشراء مخزون جديد بعد تعرضه للنهب، وإذا حصل على قرض بلا فوائد، فسوف يتمكن من إعادة فتح أبوابه سريعًا، لكنه سيكون مطالبًا برد أصل القرض خلال المدة المحددة، فإنّ استعاد نشاطه الطبيعي، قد تكون العملية ناجحة، أما إذا بقيت المبيعات ضعيفة، فسيتعين عليه دفع التزاماته القديمة والجديدة من إيرادات أقل.
لهذا لا يمكن تقييم نجاح خطط الدعم بعدد القروض الممنوحة فقط، بل ينبغي قياس معدلات استئناف النشاط، وقدرة المؤسسات على السداد، وعدد الوظائف التي جرى الحفاظ عليها، وفي منطقة إيل دو فرانس، أعلنت السلطات المحلية أيضًا تخصيص عشرة ملايين يورو في إطار صندوق طوارئ لدعم التجار المتضررين من أحداث الخريف، في محاولة لتسريع إصلاح المحال واستعادة النشاط الاقتصادي، ومع أهمية هذه المخصصات، فإنّ السؤال يبقى مفتوحًا حول مدى كفايتها إذا اتسعت المطالبات، ومدى سرعة وصولها إلى أصغر المؤسسات وأكثرها هشاشة.
2018 و2023 و2026.. عندما تتكرر الصدمة
لا تبدأ قصة الخسائر الاقتصادية للاحتجاجات في فرنسا من أكتوبر 2026، ففي نوفمبر 2018، انطلقت حركة السترات الصفراء احتجاجًا على ارتفاع تكاليف المعيشة والضرائب المرتبطة بالوقود، قبل أن تتحول إلى واحدة من أبرز الأزمات الاجتماعية التي عرفتها البلاد، وقد شهدت تلك الفترة تظاهرات أسبوعية وتعطلًا للنشاط التجاري في مناطق متعددة، بالتزامن مع أعمال تخريب طالت بعض المتاجر والمرافق، ثم جاءت اضطرابات عام 2023، لتضيف مستوى جديدًا من الضرر المادي، وفي أكتوبر 2026، أظهرت الأحداث مرة أخرى قدرة العنف على تعطيل التجارة في مراكز المدن خلال فترة قصيرة، لكن المقارنة بين هذه الموجات تحتاج إلى الانتباه لاختلاف السياقات السياسية والاجتماعية، وطبيعة الاحتجاجات، والمناطق المستهدفة، والفترات الزمنية.
اقتصاد الخوف.. حتى المتاجر السليمة تدفع الثمن
ثمة مؤشر آخر في بيانات أكتوبر 2026 يستحق اهتمامًا خاصًا، فقد كشف تحالف التجارة الفرنسي أن متاجر الملابس الواقعة في المراكز التجارية المفتوحة ومناطق التسوق التجارية خارج المراكز الحضرية سجلت ارتفاعًا في المبيعات بلغ 6.1% خلال الشهر، بينما تراجعت مبيعات المتاجر المطلة على الشوارع في مراكز المدن بنسبة 6.6%، وفي المراكز التجارية الواقعة داخل المدن، بلغ التراجع 9.2%، وهذه الفوارق تثير فرضية اقتصادية مهمة: ربما أعاد جزء من المستهلكين توجيه مشترياتهم من مراكز المدن المتوترة إلى مناطق تجارية أخرى أكثر سهولة أو أمانًا، لكنها لا تكفي وحدها لإثبات انتقال جميع المبيعات بين هذه المناطق، فاختلاف العروض والأسعار والطقس وأنماط الاستهلاك قد يؤثر أيضًا في النتائج.
مع ذلك، فإن اتساع الفجوة بين أداء المناطق التجارية يوضح أنّ الخوف قد يصبح عاملًا في سلوك المستهلك، حتى حين لا يكون متجره المفضل قد تعرض للتخريب، فالقرار بالتسوق لا يتحدد بالقدرة الشرائية وحدها. هناك تكلفة الوصول، والوقت، والشعور بالأمان، وإمكانية استعمال وسائل النقل، واحتمال تعطل الرحلة، وإذا شعر المستهلك بأن الخروج إلى مركز المدينة قد يتحول إلى تجربة مرهقة، فقد يؤجل شراءه أو يختار متجرًا آخر، وهنا يصبح الأثر الاقتصادي للاحتجاجات أوسع من نطاق الشوارع التي وقعت فيها أعمال العنف، إنه ينتقل إلى قرارات يومية يتخذها آلاف الأشخاص، دون أن يترك وراءه فاتورة إصلاح أو محضر شرطة.
السياحة.. فاتورة لا تقاس بالزجاج المحطم
في بلد تحتل فيه السياحة موقعًا مهمًا من النشاط الاقتصادي، قد تمتد آثار الاضطرابات إلى قطاعات لا تتعرض لأي تخريب مباشر، فالسائح الذي يتابع صور المواجهات وأعمال النهب قد يعيد النظر في برنامج زيارته، أو يؤجل بعض الرحلات داخل المدينة، أو يتجنب مناطق معينة، وتتأثر بذلك المطاعم والفنادق والمتاجر ومقدمو الخدمات السياحية ووسائل النقل، لكن من الضروري التمييز بين التأثير الفعلي القابل للقياس وبين المخاوف التي لم تتحول بعد إلى خسائر، فارتفاع عمليات إلغاء الحجوزات، إن ثبت، لا يعني بالضرورة أن السياحة الوطنية كلها تراجعت بالمعدل نفسه. وقد يعوض بعض الزوار نشاطهم في منطقة أخرى، أو يؤجلون الزيارة أيامًا بدل إلغائها، وقد ظهرت هذه الصعوبة في تقييم أثر اضطرابات عام 2023، حين تحدثت منظمات مهنية عن تراجع حجوزات بعض المنشآت، بينما بقي تحديد التكلفة الوطنية الإجمالية أمرًا معقدًا.
أزمة القوة الشرائية.. عندما يضرب الغضب من يطالب بتحسين معيشته
من أبرز مفارقات الاحتجاجات الفرنسية الأخيرة أن المطالب المرتبطة بارتفاع تكاليف المعيشة اصطدمت بتبعات اقتصادية قد تصيب الفئات نفسها التي يُفترض أن الاحتجاج يدافع عن مصالحها، فالعامل الذي يحتج على ضعف دخله قد يتضرر أيضًا إذا أُغلق المتجر الذي يعمل فيه، وصاحب المشروع الصغير الذي يعاني ارتفاع النفقات قد يجد نفسه مضطرًا إلى تحمل أعباء إضافية بسبب التخريب، والمواطن الذي يطالب بتحسين الخدمات العامة قد يتأثر حين تُحرق منشأة بلدية أو تتضرر مدرسة أو تتعطل وسيلة نقل، غير أنّ هذا التناقض لا ينبغي أن يتحول إلى مساواة بين الاحتجاج السلمي وأعمال النهب، فالتظاهر حق مستقل عن الاعتداء على الممتلكات، وكثير من المشاركين في الاحتجاجات لا علاقة لهم بالتخريب الذي يحدث على هامش بعض التجمعات، بل إنّ التمييز بين الطرفين ضروري لفهم الجوانب الاقتصادية للأزمة، فالمظاهرات السلمية قد تتسبب في تعطّل مؤقت لبعض الأنشطة، لكنها قد تعكس أيضًا مطالب اجتماعية واقتصادية مشروعة. وفي بعض الحالات، تسهم الحركات الاجتماعية في تغيير سياسات الأجور والضرائب والحماية الاجتماعية.
أما أعمال التخريب والنهب، فتضيف خسائر مادية وتشغيلية لا ترتبط بالضرورة بتحقيق أهداف المحتجين، ولهذا فإن قياس الكلفة الاقتصادية الكاملة لأي حركة احتجاجية يقتضي تحليل نتائجها على المدى الطويل، وليس جمع أضرارها المباشرة فقط، وقد تكون هناك أيضًا كلفة اقتصادية لعدم معالجة الأسباب الاجتماعية التي أطلقت الاحتجاجات أصلًا، ومن هنا يتضح أن حماية حق التظاهر وحماية الممتلكات والنشاط التجاري ليستا بالضرورة غايتين متعارضتين، بل إن نجاح الدولة في الجمع بينهما قد يشكل شرطًا للاستقرار الاجتماعي والاقتصادي.
هل تستطيع فرنسا تعويض ما خسرته؟
أمام هذه الصدمات، يمكن للسلطات اتخاذ إجراءات فورية: دعم إعادة فتح المتاجر، وتخفيف الأعباء المالية المؤقتة، وضمان الأمن، وتسريع التعويضات، لكن النجاح لا يقاس فقط بعدد الواجهات التي جرى إصلاحها.
الأهم هو مدى استعادة النشاط التجاري قدرته على تحقيق الإيرادات، وعودة الزبائن، والحفاظ على الوظائف، واستمرار الشركات الصغيرة في العمل، وفي نهاية أكتوبر، طالب تحالف التجارة الفرنسي بإتاحة فتح المتاجر في بعض أيام الأحد خلال نوفمبر وديسمبر لتعويض جزء من المبيعات الضائعة، مع احترام حقوق العمال، كما طالب بتوسيع نطاق المساعدات لتشمل المؤسسات المتضررة التي لا تستوفي الشروط المعمول بها، وتوفير دعم لمن أُجبروا على الإغلاق لأسباب أمنية حتى من دون تعرضهم لأضرار مادية مباشرة.
ما الذي لا تقوله الأرقام؟
يوم الخامس من نوفمبر، نشر تحالف التجارة الفرنسي واحدة من أكثر الدراسات دلالة على أثر الأحداث الأخيرة: خسارة مراكز المدن ثلاث عشرة نقطة من نمو المبيعات خلال الفترة التي أعقبت السابع عشر من أكتوبر، والفارق بين هذا المؤشر وبين تراجع بنسبة 13% في إجمالي الاقتصاد الفرنسي فارق جوهري، فالأول يصف تغيرًا في ديناميكية مبيعات قطاع ومناطق محددة، بينما الثاني، لو ثبت، لكان يعني انكماشًا اقتصاديًا وطنيًا واسعًا.
كذلك فإن رقم 2,558 متجرًا متضررًا خلال ثلاثة أيام تعبئة منفصلة لا يعني أن جميع هذه المحال توقفت عن العمل أو أن خسائرها متساوية، والتقدير الذي يقترب من مليار يورو لكلفة أعمال أكتوبر ليس حصيلة نهائية للتعويضات، بل سيناريو يحتاج إلى مراجعة مع ظهور البيانات، وبذلك، فإن الأرقام المتاحة تكشف حجم الصدمة، لكنها تترك أسئلة اقتصادية مفتوحة.
كم عدد الشركات التي ستبقى مغلقة بعد شهر أو ثلاثة أشهر؟ كم عدد المؤسسات التي ستلجأ إلى الاقتراض؟ وما مقدار المبيعات الضائعة التي لا يغطيها التأمين؟ وهل ستتغير قرارات المستثمرين بشأن بعض مراكز المدن؟
هذه الأسئلة ليست هامشية، فهي التي تفصل بين الخبر الاقتصادي الآني والتحقيق القادر على تفسير ما يحدث تحت السطح.
وراء المتاريس.. الاقتصاد يبحث عن زبائنه
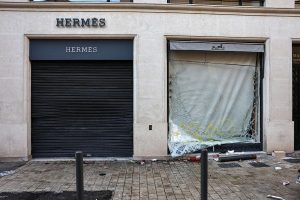
ربما تُزال ألواح الخشب عن الواجهات، ويُستبدل الزجاج المحطم، وتعود الحافلات إلى مساراتها، وتختفي آثار الدخان من جدران المباني، وقد تبدو الشوارع بعد أسابيع كأن شيئًا لم يحدث، لكن دفاتر الحسابات لا تُرمم بالسرعة نفسها.
فالخسارة التي تكبدها صاحب متجر في أحد أيام السبت قد تظهر في نهاية الشهر على شكل عجز نقدي، ثم تتحول في الشهر التالي إلى تأجيل دفع مورد، وبعد ذلك إلى قرض إضافي أو قرار بعدم توظيف عامل جديد، وما يبدأ بحجر يُلقى على واجهة قد ينتهي بقرار استثماري يُلغى، أو بمحل يغلق أبوابه، أو بعائلة تفقد مصدر دخلها.
ليست كلّ هذه النتائج حتمية، وليست كل المؤسسات معرضة لها بالدرجة نفسها، لكنها مسارات اقتصادية واقعية تفسر لماذا لا يمكن اختزال كلفة العنف في الصور الأكثر إثارة.
في مرسيليا، تحدثت الأرقام عن فقدان أكثر من نصف مبيعات الملابس خلال فترة محددة. وفي باريس، كشفت عن تراجع كبير في أحياء تجارية معروفة. وفي ليون وبوردو ونانت ومدن أخرى، امتدت الصدمة إلى أصحاب مشروعات لم يكونوا بالضرورة طرفًا في الاحتجاجات، وبينما تتنافس التقديرات على تحديد حجم الفاتورة النهائية، يبقى السؤال الأهم: من سيدفع ما لا يغطيه التأمين ولا تعوضه المساعدات؟
هل سيدفعه التاجر من مدخراته؟ أم العامل من دخله؟ أم المورد من مستحقاته؟ أم دافع الضرائب من خلال الإنفاق العام؟ أم المستهلك حين يجد خيارات أقل وأسعارًا أعلى في بعض الأسواق المحلية؟ قد تتوزع الخسارة بين هؤلاء جميعًا بنسب متفاوتة.
الخسارة التي تنتقل إلى الموردين
في شارع الحرية في مرسيليا التقينا بالجزائرية نادية، 43 عامًا، وهي مسؤولة عن شركة صغيرة لتوريد المنتجات الغذائية، كانت حزينة وممتعضة من عمليات التخريب في المدينة، سألناها:
هل تضررت شركتكم رغم عدم وقوع أعمال تخريب في مستودعكم؟
«نعم، نحن نبيع للمطاعم والمقاهي، عندما تتراجع طلباتهم، تتراجع مبيعاتنا أيضًا، بعض الزبائن طلبوا تأجيل التسليم، وآخرون خفضوا الكميات».
هل يعني ذلك أن المخزون أصبح مشكلة؟
«بالنسبة إلى المنتجات الطازجة، نعم، لا يمكننا الاحتفاظ بكل شيء إلى أجل غير محدد، وهناك شاحنات وعمال وتكاليف تخزين».
ما الذي يقلقك أكثر؟
«أن يطول انخفاض الطلب، لأننا حينها لا نخسر طلبية واحدة، بل نعيد النظر في خطط الشراء والتوظيف والتوسع».
تعكس هذه الحالة كيف تنتقل الصدمة من تجارة التجزئة إلى تجارة الجملة والنقل والإنتاج، وهو ما يفسر اتساع الأثر الاقتصادي المحتمل لأعمال التخريب إلى مؤسسات لم تقع داخل نطاق الاضطرابات.
هنا تكمن الحقيقة الاقتصادية الأعمق وراء أحداث فرنسا: الأموال لا تختفي كلها في اللحظة التي تتحطم فيها الواجهات، بل تتوزع الخسائر وتتراكم في حسابات الناس، وقد تظهر نتائجها بعد وقت طويل من انتهاء الاحتجاجات، ففي الشارع الفرنسي، يستطيع المرء أن يرى آثار العنف بعينيه. أما آثاره الاقتصادية، فلا تكشفها إلا الأرقام، ودفاتر المؤسسات، وشهادات المتضررين، والوقت، وربما تكون تلك هي الفاتورة الأصعب: فاتورة لا تصل كاملة في يوم واحد، ولا يستطيع أحد الجزم بموعد سدادها الأخير.
